

凌晨一點多,你在免費排盤網站按下送出,畫面跳出十二格,眼睛第一個掃過去的通常不是命宮,而是財帛宮那一格。看到裡面躺著一顆化忌,心口就沉了一下。
紫微斗數財帛宮是整張盤裡被搜尋最多、也被誤讀最深的一格。網路上鋪天蓋地的斷語,看完你只會更慌,因為沒人告訴你:這些話該用什麼順序讀、讀到哪一步可以下結論、以及怎麼確認這套說法對你到底準不準。
接下來給你一套判讀流程。你可以照著走完,還能拿自己過去十年的收入曲線回頭驗證它。
先把期待校準:財帛宮答得了什麼,又答不了什麼
判讀出錯,九成不是解錯星,而是一開始就問錯問題。
財帛宮真正能回答的只有三件事:錢從哪個管道進來、你用什麼方式把它賺到手、以及它最容易從哪個缺口流掉。它描述的是你跟金錢互動的模式,是一種行為傾向。
它答不了的,反而是大家最想問的那幾題:你戶頭裡會有多少錢、你這輩子算不算有錢人、你幾歲會發財、你買不買得起房。
這不是命理師打模糊仗。財帛宮是「現金流的閘門」,不是「財富的成績單」。同樣一個閘門開度,放在台北月薪十二萬的科技業主管身上,跟放在中南部月薪四萬的行政職身上,跑出來的絕對金額差三倍,但兩人的用錢節奏、破財原因、賺錢辛苦程度,可能長得一模一樣。
所以財帛宮弱的人不見得沒錢。我看過財帛宮一堆煞星卻資產穩健的長輩,他的錢是繼承來的、是配偶在管的、是房子自己漲上去的。閘門不強,不代表水塔裡沒水。
把「宮位=結局」這個等式先拆掉,後面的判讀才不會一路歪掉。
財帛宮從來不是孤島:三個宮位在旁邊拉扯它
要知道這一格在整張盤裡佔多少權重,得先看它被誰牽著。
不論是財帛宮紫微坐守還是其他主星,都得先看對宮福德
財帛宮的對宮是福德宮,這組關係在實務上比宮內星曜本身還關鍵。福德宮管的是慾望、享受、心理狀態,也就是你花錢背後那顆心。
福德宮的星曜偏向享受型,財帛宮再怎麼會賺,錢也很難停留。反過來說,福德宮清淨的人,收入普通卻存得下來,因為他根本沒有那麼多想買的東西。
有些朋友問我「為什麼我一直存不到錢」,翻開盤,問題往往不在財帛宮,在對面那一格。
田宅宮才是財庫,別把水龍頭當水塔
這是新手最常犯的錯:把財帛宮當成財庫。
財帛宮是水龍頭,管的是水流的大小與穩定度;田宅宮才是水塔,管的是留得住多少。水龍頭開很大但水塔破洞,跟水龍頭涓涓細流但水塔密封,最後庫存量可能差不多。
判斷「存不住錢」的成因,一定要兩格對照著看。流不進來跟留不住,處方完全不同。
官祿宮:收入的形狀是被工作模式決定的
你的錢是按月固定入帳、還是隨業績起伏、抑或是專案結案才進來,這件事官祿宮的話語權比財帛宮大。
財帛宮講的是「你適合怎麼賺」,官祿宮講的是「你實際上在做什麼」。兩者對得上,體感就順;對不上,就會出現那種「明明很努力,錢卻來得很扭曲」的卡感。
實務上我會這樣分配權重:判斷財務體質,財帛宮約佔四成,福德宮三成,田宅宮兩成,官祿宮補最後一成的形狀。單押財帛宮下結論,準確率會掉得很快。
想把十二宮之間的牽引關係整個串起來,可以先補一下紫微斗數十二宮的基礎架構,那是所有進階判讀的地基。

拿到命盤後,判讀順序怎麼走才不會亂
以下五個步驟請照順序走,不要跳。
第一步:確認宮內有沒有主星
沒有主星就是空宮,這時候要借對宮福德宮的星來看。
空宮本身不是壞事。我認識一位在內湖做電商的老闆,財帛空宮,年營收破億。空宮反而少了宮內星曜自化漏財的可能,只是能量比較不聚焦,硬要在這一格上跟人拚,才容易受傷。
第二步:讀主星,但只讀「求財方式」,先不管吉凶
這是整套流程裡最反直覺的一步。星曜告訴你的是路徑,是靠專業、靠人脈、靠開創,還是靠累積。你先把路徑抓出來,暫時不要問「這顆星好不好」。
第三步:看四化,這時候才開始判順逆
化祿代表財源相對順暢、機會多;化權代表你握有支配權,敢賺也敢花;化科偏向平穩、量入為出;化忌則代表求財這件事對你來說比較費力,容易鑽牛角尖。
第四步:檢查煞星與地空地劫,定位漏財的具體缺口
擎羊、陀羅、火星、鈴星入財帛,通常對應到衝動決策或反覆消耗;地空地劫則偏向「錢財留不住」的結構性漏洞。這一步的價值在於:它告訴你要在哪裡裝防呆。
第五步:拉出三方四正複核
財帛宮的三方四正是財帛、命宮、官祿,加上對宮福德。單宮定生死是外行做法,四格擺在一起看,才知道剛剛那顆化忌到底是致命傷還是小擦傷。
五步走完,你應該有能力寫出一句話結論,句型大概像這樣:
我適合靠專業技能穩定變現,但容易在人情往來上破口,收入起伏跟合作對象的品質高度相關。
能寫出這種句子,才叫讀懂。寫不出來,代表某一步跳過了。
別急著背十四顆星,先認出你的四種求財體質
十四主星逐一背誦是效率最差的學法。實務上把它壓縮成四種體質,判讀速度會快很多。
穩定累積型的收入曲線平緩,強在複利與時間,弱在爆發力。這類人做長期投資、不動產、儲蓄型保單反而順手,跑去玩短線當沖多半會受傷。
波動開創型的大起大落是天生特性,不是懲罰。古書說的「橫發橫破」講的就是這一類。關鍵不在壓抑波動,而在建立守成機制。
智識技術型靠專業、資訊差、技術能力變現,怕的是被困在重複性高、沒有累積性的工作裡。
人脈服務型的財源綁在關係網絡上,一旦切斷連結,收入就斷流。這類人最忌諱把自己關起來單打獨鬥。
| 求財體質 | 對應主星(入財帛宮) | 順手的變現路徑 | 最容易翻車的地方 |
| 穩定累積 | 天府、太陰、天同、天相 | 固定薪、房產、長期部位 | 被高報酬話術誘導 |
| 波動開創 | 破軍、七殺、貪狼、廉貞 | 創業、業績制、開發新市場 | 賺到就加碼,沒有停損點 |
| 智識技術 | 天機、巨門、文昌文曲 | 顧問、專業服務、內容變現 | 想太多錯過時機、文書出錯 |
| 人脈服務 | 太陽、天梁、左輔右弼 | 業務、教育、平台型合作 | 為情義借貸、合夥糾紛 |
那財帛宮紫微坐守的人呢?紫微本身不是財星,它入財帛宮並不直接代表口袋深,而是代表你「要用的時候拿得出來」,用錢的姿態偏保守體面。它更接近一種格局感,實際財力還是要看同宮的祿存、化祿,或是三方是否有天府、武曲來會。
遇到雙星同宮怎麼辦?取交集,不要取聯集。比方武曲貪狼在丑未,是穩定累積碰上波動開創,實際體感通常是「前半段慢熱、中年後才發」,而不是兩種特質同時上演。
古書那些嚇人的斷語,翻成現代該怎麼讀
紫微斗數的原始文獻寫在農業與行商的年代,那時候「破產」等於全家餓肚子,語氣自然重。放到今天,同樣一組星曜對應的是完全不同的生活場景。
「橫發橫破」翻成現代,講的多半是業績制、接案、股票選擇權、加密資產這類報酬曲線陡峭的收入結構。不是要你別碰,而是提醒你:進場容易,退場機制要先想好。
「宜離鄉背景經商」在古代是真的要離開故鄉,現在對應的是遠端工作、跨境電商、外派派駐、跨區業務。命盤說的是「你的財源在移動中產生」,不是要你真的離家出走。
「宜公職固定薪」也需要重新定義。今天的「穩定」未必是鐵飯碗,可能是訂閱制收入、長約客戶、被動收入組合。核心精神是可預測性,不是職業別。
古書口氣兇,是因為那個年代的容錯率極低。你活在有勞保、有健保、有失業給付、資訊隨手可查的環境裡,同樣一組星曜的殺傷力,早就被時代稀釋掉大半。
一個真實情境:她的財帛宮化祿,卻連刷了三年卡債
前幾年有位在信義區做企業內訓的講師來找我看盤。她的困惑很直白:課接不完、口碑也好,年收入七十幾萬,帳戶卻長期見底。
翻開盤,財帛宮是天機巨門在卯宮,她生年辛,巨門化祿正好落在這一格。
巨門化祿在財帛,是很漂亮的配置。靠口才、靠講述、靠資訊落差賺錢,財源本身沒有問題。她的授課邀約源源不絕,完全對得上。
問題出在同宮的文昌化忌。辛年生人文昌化忌,這顆忌落在財帛宮,指向的不是「賺不到」,而是「文書、數字、契約上出破口」。
實際狀況一對,全中。她的課程合約長年沒細看,被平台抽成三成五還不自知;報價單常常漏算差旅與教材成本;信用卡分期一筆疊一筆,永遠不知道當月真實負債有多少。
她不是不會賺錢,她是不會對帳。
處方也就跟著清楚:所有合作案在簽約前一律請人複核條款、報價一律先列成本再乘毛利、信用卡砍到只留一張。第二年年底她告訴我,收入只多了八萬,存款卻多了三十幾萬。
這就是為什麼判讀順序不能跳。她如果只看到「化祿在財帛」就安心,或只看到「化忌」就恐慌,都抓不到那個真正的破口在哪裡。
「什麼時候會好轉」?紫微財帛宮要分三層來看
單看本命盤問時間,是問錯層級了。
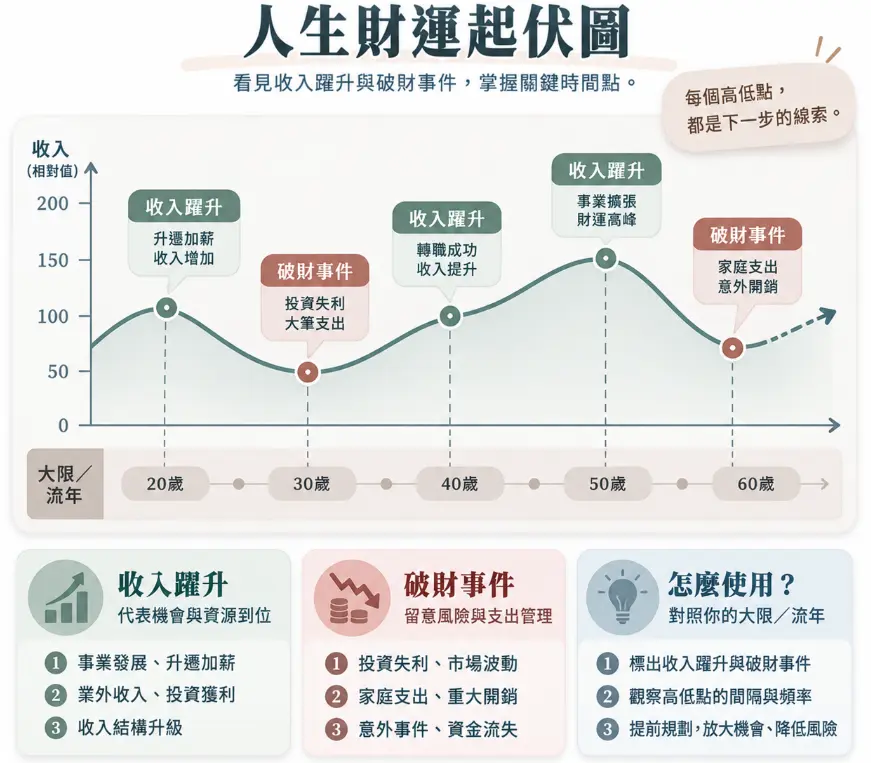
財運判讀有三層:本命盤看體質,那是你一輩子的底色,不會變;大限看十年趨勢,那是你這個階段被推向什麼方向;流年看當年波動,那是短期的順逆起伏。
本命財帛偏弱、但大限走強的人,體感通常是「以前怎麼拚都卡卡的,最近突然有人主動找上門」。這種階段要做的是把握機會擴張,而不是繼續用過去的保守心態縮著。
反過來,本命財帛強、大限走弱的人最危險。因為他習慣了順風,容易在逆風期用原本的力道加碼,結果一次吐回去。
進階一點的判法是看大限四化有沒有飛入原局財帛宮。大限化祿飛進來,那十年進財相對順;化忌飛進來,同樣一份工作會賺得比別人費勁。這種飛星的看法在動態財運判讀裡很吃重,也是靜態星曜表格給不了的資訊。
但我必須誠實:命理能給趨勢,給不了日期跟金額。任何人拍胸脯跟你說「你三十七歲那年會進帳兩百萬」,你可以直接關掉頁面。
拿你過去十年的收入曲線去驗證這張盤
你心裡真正的問題其實是「這準不準」。找再多文章互相印證都是繞路,自己跑一次品質檢查反而最快。
方法很土法煉鋼,但有效。拿一張紙,寫下你人生中三筆重大的收入變動,升遷、加薪、換跑道、接到大案都算,標上發生的西元年份。再寫下兩次明顯的破財事件:被倒帳、投資虧損、意外支出、創業失利。
然後把這五個年份,對回你命盤上的大限與流年,看它們是不是剛好落在四化的關鍵節點上。
對得上,代表你的出生時辰是對的,而且你剛剛的判讀邏輯站得住腳,後面的推論可以放心用。
對不上,有兩種可能。一是時辰有誤,台灣早期的出生登記時辰本來就有誤差,尤其民國六、七十年代那一批;二是你解錯了,某一步跳過去了,回頭從第一步重走。
時辰完全不確定的人也不是沒救。用重大財務事件反推時辰是可行的,但需要至少五到六個明確的時間錨點,而且準確率會隨事件模糊度下降。若你只記得「大概三十歲那幾年」,那就不夠用。
你的身分,決定這一格該佔多少參考權重
同一格財帛宮,放在不同生活型態的人身上,解釋力差很多。
純上班族的財務結構其實高度受官祿宮支配。薪水是公司給的、調薪幅度是制度定的,財帛宮能發揮的空間主要落在儲蓄習慣與消費決策上,權重要往下調。
接案者跟自由工作者則相反。財帛宮加上遷移宮的連動最需要細看,因為案源來自移動、來自曝光、來自關係網的擴散,這兩格一動,收入立刻有感。
創業與合夥的人,煞星跟地空地劫的警示值要往上調。你的決策槓桿比上班族大好幾倍,同樣一個衝動,別人賠三萬,你可能賠三百萬。
還有一群人常被忽略:家中財務由伴侶掌管的。你的財帛宮可能長期處於「用不到」的狀態,這時候硬要照著它去操作投資,等於把自己不擅長的地方拿去跟市場硬碰。既然你的現金流與伴侶高度綁定,釐清婚姻關係的本質就比單看財帛宮更重要了。
若你對感情宮位的解讀有疑慮,可以參考夫妻宮紫微化忌註定離婚嗎,從兩人的相處結構去抓出真正的財務與感情平衡點。
判讀時最容易踩的幾個坑
看到化忌就宣判死刑,是最常見的一個。化忌沒有煞星同宮的時候,通常只代表求財費力、對金錢的態度需要調整,並不會造成太大問題。真正麻煩的是化忌加上煞星再加上三方結構不利,那才需要嚴肅看待。
把廟旺當成金額大小,也是常見的誤解。廟旺講的是這顆星發揮得順不順,不是換算成新台幣有幾位數。
還有一個坑比較隱形:拿單一斷語去解釋一整段人生。你三十二歲那年被倒帳,跟你財帛宮有陀羅,中間可能真的有關聯,但把它當成唯一原因,你就永遠不會去檢討當初為什麼沒查對方的公司登記。
命盤是輔助判斷的工具,不是替你承擔責任的對象。
讀懂之後,這週就能做的三件事
依照你的求財體質,重新檢視現在的收入結構對不對盤。如果你是智識技術型,卻長年待在一份沒有累積性的重複勞動裡,那不是命不好,是配置錯了。
針對你在第四步找出來的漏財缺口,設計一個具體的防呆機制。文昌化忌就設合約複核,地空地劫就把現金移出隨手可動用的帳戶,火鈴同宮就設定投資冷靜期。機制要具體到不用意志力也能執行。
第三件事最不起眼卻最值錢:開始記錄你的財務事件。每一次收入變動、每一次破財,寫下年月與原因。三年後你再回來看盤,判讀精度會是現在的好幾倍。
常見問題
財帛宮好,就一定會有錢嗎?
不一定。財帛宮反映的是賺錢方式與現金流順暢度,不等於資產總額。實際財富還要看田宅宮(財庫)與福德宮(花錢傾向),三格加起來才構成完整的財務樣貌。
紫微斗數財帛宮要看本命還是大限?
兩個都要,但用途不同。本命財帛宮定的是一輩子的求財體質,不會改變;大限財帛宮定的是當前十年的順逆環境。判讀時先用本命抓體質,再用大限修正力道,順序倒過來會誤判。
財帛宮和田宅宮結論衝突時,該相信哪一個?
看你要解決的問題。想知道「賺不賺得到」看財帛宮,想知道「留不留得住」看田宅宮。兩者衝突通常不是矛盾,而是描述同一個人的不同環節,例如收入高但存不住,或收入普通卻資產穩定。
夫妻共同理財的話,該看誰的財帛宮?
看實際掌管財務的那一方,權重要給得更高。若是先生賺錢、太太管帳,太太的田宅宮與財帛宮對家庭現金流的影響通常大於先生的財帛宮。這一點在雙薪家庭特別明顯。
免費排盤網站算出來的財帛宮可以信嗎?
星曜排列可以信,各家排盤演算法差異不大。不可信的是網站自動生成的那段解釋文字,它通常只讀單宮、不看三方四正,也不分本命與大限,容易把片段斷語當成結論。
【免責聲明】本文關於紫微斗數財帛宮判讀、財務體質與理財行為的內容,屬傳統命理文化與個人實務經驗整理,未經科學驗證,不構成命理、財務、投資或法律專業意見。若您正面臨財務困境,建議諮詢專業理財顧問或相關扶助單位,命理判讀不應取代現實中的財務規劃。


