破財後的前幾天,容易因為慌張做出二次決策,反而讓損失擴大。先處理可追回的錢,再處理心情與儀式,順序會比較穩。被盜刷、被詐騙、車子被擦撞、投資腰斬,錢少一塊的那一刻,人通常先問「為什麼是我」,接著想起長輩那句「破財消災」,再盤算要不要去廟裡化解。這些念頭都很正常,只是順序一旦排錯,損失可能再擴大一輪。
下面依時間先後,把破財後該做的事攤開來看:哪些錢還追得回來,哪些心結可以放下,哪些「化解」其實是第二個坑。
錢是怎麼沒的?先分類,下一步才不會走錯路
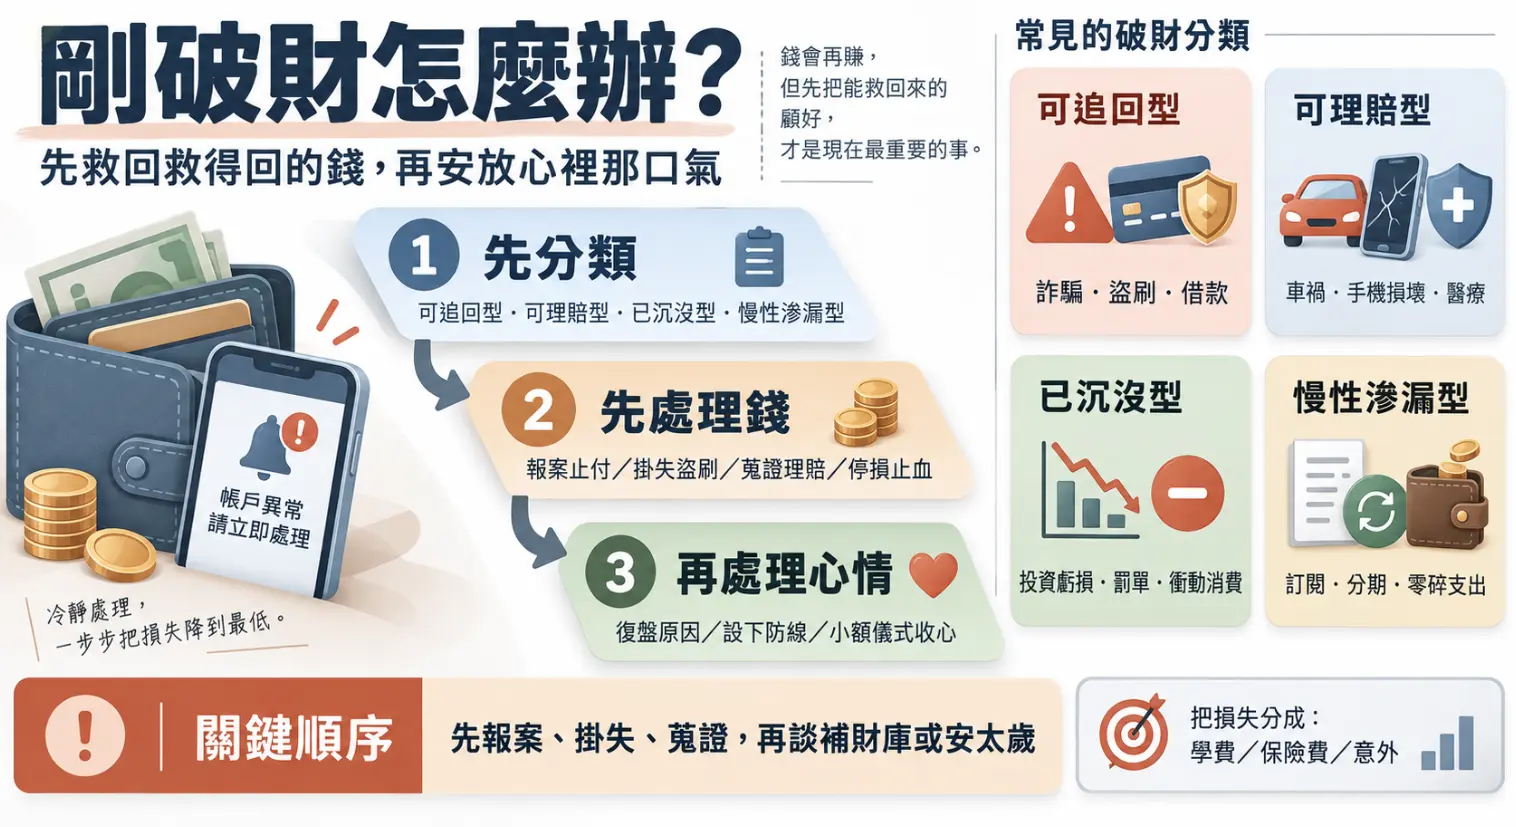
破財大致可以分成四種,每一種的第一步都不同。分錯類,力氣就用錯地方。
| 破財類型 | 常見情況 | 第一步 | 時間壓力 |
| 可追回型 | 詐騙轉帳、信用卡盜刷、借錢不還 | 報案、止付、掛失 | 以小時計 |
| 可理賠型 | 車禍、手機摔壞、醫療支出、行李遺失 | 蒐證、翻保單 | 以天計,各險種期限不同 |
| 已沉沒型 | 投資虧損、罰單、衝動消費 | 停損、暫停大額決策 | 以週計 |
| 慢性滲漏型 | 說不出是哪一筆,帳戶卻一直變薄 | 攤開帳單逐筆看 | 以月計 |
分類的意義在於排出先後。一筆錢如果還在可追回的範圍,先去拜拜再報案,詐騙集團早已把款項層層轉出。投資虧損這種已經落地的損失,急著「做點什麼」反而容易讓帳面更難看。
錢還追得回來嗎?詐騙、盜刷、借款與理賠各有時限
追回的機會通常存在,但各有期限:詐騙與盜刷以小時計,理賠以天計,借款追討則看證據是否齊全。
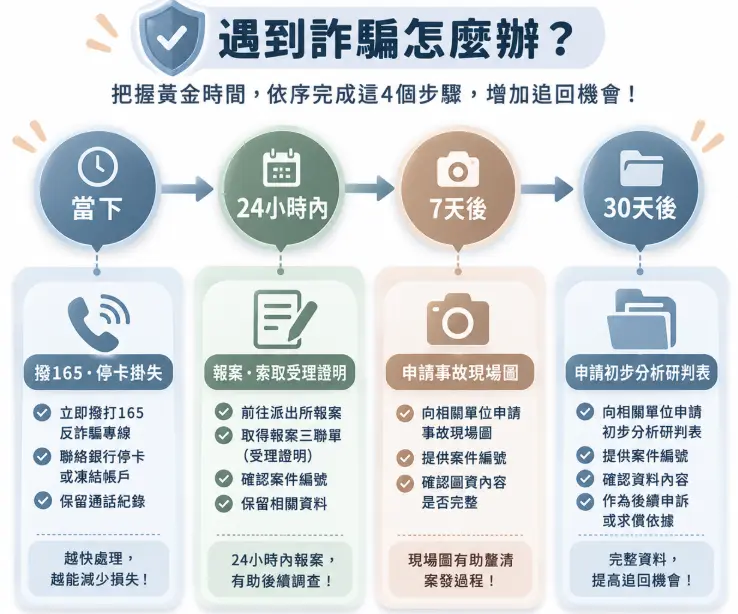
轉帳被騙:先撥165,再到派出所拿受理案件證明單
發現被騙時,可以直接撥打165反詐騙諮詢專線,或到就近派出所報案。警方受理後會通報銀行,把收款的人頭帳戶列為警示帳戶。帳戶裡若還有尚未被轉走的餘額,被害人通常可以在後續依規定申請返還。
詐騙款項流出的速度通常以分鐘計算,報案越早,帳戶裡還剩錢的機會越高。報案時記得帶齊LINE對話截圖、轉帳明細、對方帳號,並索取「受理案件證明單」,後續與銀行交涉、申請返還都用得上。
還有一個容易被忽略的陷阱:被騙之後,常會有人主動私訊,說能「協助追回款項」,只要先付一筆手續費。這是相當常見的二次詐騙,正規的追償管道不會要求你先匯錢給陌生人。
半夜被盜刷:我那晚的處理經過
去年十一月某天凌晨一點多,我的手機跳出刷卡通知,一筆美金49.99元的境外交易,三分鐘後又來一筆。卡片明明好好地躺在錢包裡。
我照著卡片背面的電話打給發卡銀行的24小時客服,先要求停卡掛失,客服確認卡片仍在我手上後,說明這兩筆會以爭議帳款處理。隔天我填寫交易爭議聲明書並回傳,處理期間那兩筆款項可以暫不繳納。大約兩個多月後,銀行把款項沖銷回來。
那晚真正讓我心口一沉的,其實是隔天早上我媽的反應。她說:「破財消災啦,這個月我們去土地公廟補個財庫。」我沒反對。只是我很清楚,如果那晚我先惦記著補財庫、晚一步才打那通電話,錢多半就真的沒了。
依台灣信用卡定型化契約的規範,掛失前被冒用的自負額通常以新台幣3,000元為上限,而掛失前24小時內的盜刷,持卡人通常不必負擔,實際仍以各發卡行條款為準。發現得越早、掛失得越快,自己要承擔的部分就越少。
借出去的錢要不回來:存證信函和支付命令是兩種不同力道
親友借錢不還,是台灣人最難開口的破財。這類情況不適用報案,但有兩個常用的法律工具。
存證信函可以在郵局寄送,主要作用是留下「我曾正式催討」的證據,力道偏軟,適合還想保留關係的時候。支付命令向債務人住所地地方法院聲請,裁判費新台幣500元。債務人收到後20日內未提出異議,支付命令確定;債權人可聲請確定證明書,再據以聲請強制執行。聲請強制執行時,通常需另繳執行費。
借據、轉帳紀錄、LINE上提到還錢的訊息,都是關鍵證據。就算對方只回過一句「下個月還你」,也請截圖保存。
可以理賠的破財,別讓期限替你做決定
發生車禍時,現場先報警、拍照。事故發生7日後,通常可向處理的警察機關申請現場圖與現場照片;30日後可申請「道路交通事故初步分析研判表」。實際申請時間與方式,依各警察機關規定。
另外要注意,強制險只理賠人身傷害,車損需要靠自己的車體險或向對方求償。機票、旅費如果是用信用卡支付,卡片通常附有旅遊不便險,行李延誤或遺失都可能申請理賠。手機保險、電信商的維修方案則多半有申請期限,拖過了就只能自掏腰包。
為什麼破財後,會一直想、一直重算那筆錢?
大腦對「失去」的反應,本來就比對「得到」強烈。心理學家康納曼(DanielKahneman)與特沃斯基(AmosTversky)的研究指出,損失帶來的痛感大約是同等獲利帶來快樂的兩倍左右,這個現象稱為「損失規避」。
所以少了一萬塊的懊惱,通常要多賺兩萬左右才平衡得回來。心胸寬不寬,跟這件事關係不大,這是人類共通的心理結構。理解這一點,就比較不會因為「我怎麼還在想這件事」而再責怪自己一次。
想把錢贏回來的那股衝動,往往是二次破財的起點
損失規避還有一個副作用:人在虧損後,會變得比平常更願意冒險。
我一位做業務的朋友,前年在一檔股票上賠了將近二十萬。他沒有停損,反而開始做當沖,想「一個月內賺回來」。三個月後,帳面虧損翻了一倍多。事後他說,那段時間每一次下單,心裡盤算的只剩「還差多少才回本」,這筆交易本身划不划算,反而沒在想。
投資虧損這類已經落地的損失,比較實際的做法是替手上的部位寫下出場條件:跌到哪個價位,或持有到哪個日期仍未回到某個水準,就執行停損。條件要在冷靜時寫在紙上,才不會被當下的不甘心改寫。若有使用融資,也要先確認維持率,避免被追繳時在低點被迫賣出。
破財後的一個月內,通常是判斷力最不穩的時候。這段期間不買彩券翻本、不加碼攤平、不借錢周轉,光是守住這三件事,就能擋掉相當大比例的後續損失。
錢包破了、眼皮在跳,常被當成破財徵兆
心理學上,這可能與頻率錯覺有關:當你心裡掛著某件事,大腦會放大相關訊號。真正值得留意的是花錢是否心不在焉、帳單是否很久沒看。
「破財消災」這句話,可以信到哪裡?
可以信到「讓自己放下」為止,不宜信到「替你略過該做的事」。
在命理的說法裡,破財消災有它的邏輯:財能生官殺,官殺在命理中常被視為災禍的象徵,錢財適度流出,等於削弱了災禍的來源。民間則把它理解成「這筆錢替你擋掉了更大的麻煩」。
這個說法真正有用的地方,是替一件難受的事找到可以安放的位置。人在損失面前,比少了錢更難熬的,是那種「我是不是開始走衰運」的失控感。一句破財消災,讓人有台階可下。
它也有反效果。詐騙受害者若因為一句「就當破財消災」而放棄報案,警示帳戶裡原本可能拿回的餘額就這樣放掉了。有心人也常借用這四個字,把「花錢消災」包裝成收費服務。
如果破財不只一次,而是這一年接二連三出狀況,想確認自己是不是正好走在財運偏弱的年份,可以先了解今年的流年財運起伏怎麼判讀,把「感覺很衰」換成有依據的時間座標。
想去拜拜、補財庫?讓儀式幫你收心,別讓它變成下一筆破財
想去廟裡走一趟很正常,儀式確實有安定人心的作用,前提是金額小、自己做得了主。
哈佛商學院的研究者諾頓(MichaelNorton)與吉諾(FrancescaGino)在2014年發表的研究發現,經歷損失後進行儀式的人,悲傷感明顯較低,也更覺得自己能掌控局面。儀式的內容換成什麼似乎影響不大,關鍵在於「我為這件事做了一個有始有終的動作」。這也說明,安心的效果並不隨花費增加:上一炷香、寫一張紙,和花好幾萬做法事,在心理上的收束作用未必有差別。
台灣常見、花費不高的安心做法
到住家附近的土地公廟拜拜,添一點隨喜的香油錢,是相當踏實的選擇。土地公在台灣民間信仰裡本來就掌管地方與財氣,許多人破財後第一個想到的也是這裡。
補財庫是另一種常見做法,通常在財神廟或土地公廟進行,準備補財庫用的金紙,不少宮廟也有代備,費用多在數百元之間。南投竹山紫南宮的發財金也廣為人知,擲筊得到聖筊後可以借一筆小額發財金,隔年再回去還願,許多人把它當成「重新開始」的象徵。
在家裡也能做:把錢包整理乾淨,丟掉過期的收據與發票,或者把這次損失寫在紙上,寫完摺起來收好。動作很小,卻能替這件事畫下句點。
遇到這幾種說法,請直接起身離開
破財後的人特別容易被「化解服務」鎖定。以下幾種說法同時出現兩種以上,通常就是警訊:
- 一開口就說你身上有劫、有冤親債主,不處理會更慘
- 法金動輒數萬元,而且越談越高
- 要求你不要告訴家人
- 要你把現金、金飾交給他「過火」「作法」或代為保管
- 保證一個月內錢會回來,或財運會翻身
正派的宮廟與老師,通常不以恐嚇開場,也不會要你隱瞞家人。若已經付了錢才察覺不對,同樣可以撥165諮詢。
一直破財,未必是運勢低迷,也可能是財務結構有破口
如果破財不是一次性的意外,而是隔幾週就來一次,先檢查錢的結構,通常比先看運勢更快找到原因。當然,如果你想雙管齊下,在檢視帳戶的同時,想先了解紫微大限小限怎麼看以確認當下運限,這也很正常,但切記「先理財止血、再看盤找因」的原則。
沒有緊急預備金,小意外就會被放大成大破財。一般建議準備三到六個月的生活費作為預備金。沒有這層緩衝,一次機車大修就可能要刷卡分期,利息又變成下一筆支出,原本幾千元的事,拖成好幾個月的負擔。
人情借貸與作保,是最難拒絕的漏洞。在台灣,替親友當保證人的後果,往往比借錢出去更沉重,因為保證人可能要承擔整筆債務。
訂閱、分期與小額衝動消費,是感覺不到的慢性失血。影音平台、雲端空間、APP會員,每筆看起來都不多,加總起來卻可能是一筆可觀的月支出。建議抽一個晚上,把近三個月的信用卡帳單逐筆看過,不用的訂閱立刻取消。
這三項都檢查過,破財仍然一波接一波,才適合從命盤找時間上的線索。
財務沒破口,卻還是接連破財?從命盤找時間線索
命盤能提示哪一段時間錢比較容易卡關,它描述的是壓力落在哪個領域,金額大小則看不出來。把它當天氣預報使用,會比當成定局實用。
紫微斗數:先看流年財帛宮有沒有被化忌牽動
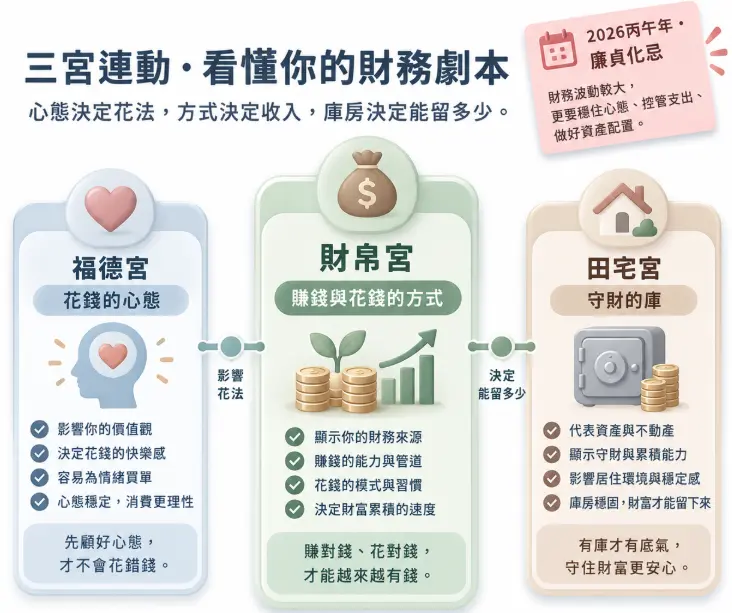
在紫微斗數裡,看錢主要看三個宮位:財帛宮代表賺錢與花錢的方式,福德宮反映花錢的心態,田宅宮則被視為守財的庫。
流年化忌若落入財帛宮,或落在福德宮沖財帛宮,通常代表這一年在錢上容易有波折。以2026年丙午年為例,丙年的四化是天同化祿、天機化權、文昌化科、廉貞化忌。若你命盤中廉貞星所在的宮位,今年正好是流年財帛宮,錢上的狀況多半會比往年多一些。
小限同時落在財帛宮,壓力會疊加
紫微斗數除了流年,還有「小限」,每年走一個宮位,起點依出生年的地支而定。流年與小限若同時落在財帛宮,或同時被化忌牽動,兩股壓力會疊在一起。
至於兩者衝突時以誰為主,各派看法不一,可以參考小限與流年的差異與取捨,先弄清楚自己今年兩個宮位各落在哪裡,再決定哪一格需要多設防。
八字的角度:比劫年,錢常被人情帶走
八字裡,破財常與「比肩」「劫財」有關,也就是與自己同屬一類的五行,象徵朋友、同輩、合夥人。
2026年天干為丙火。日主為丙火的人,今年逢比肩;日主為丁火的人,今年逢劫財。這類年份,破財的來源多半落在人際上:借錢給朋友、合夥投資、替人作保,這些「不好意思拒絕」的場合。這也呼應前面提到的作保風險,比劫年的人更值得多想一步。
看懂這些的用處,在於知道今年防線該設在哪裡,責任仍在自己手上。知道自己走比劫年,下次朋友開口借錢時,你就多了一個停下來想三秒的理由。
替這筆錢結案:一張10分鐘的破財復盤表
錢處理完、心也稍微穩了之後,還有一個常被略過的步驟:替這次破財正式結案。沒有結案的損失,會在心裡反覆回放。
可以拿一張紙,回答三個問題:這次破財,是我能控制的嗎?事前有沒有出現過警訊,只是我沒注意?下一次,我的防線要設在哪裡?
| 復盤項目 | 範例寫法 |
| 發生了什麼 | 深夜收到境外刷卡通知,兩筆共約新台幣3,200元 |
| 可控程度 | 部分可控:卡號可能在某個購物網站外洩 |
| 當時的警訊 | 那個網站付款頁面跳轉異常,我沒多想 |
| 下次的防線 | 網購改用虛擬卡號,開啟每筆交易即時通知 |
| 這筆錢的名字 | 學費 |
表格的末欄份量最重:替損失分類命名,有助於把它從懸而未決移到已處理。叫它「學費」,代表它換來了一個教訓;叫它「保險費」,代表它替你擋掉了更大的風險;叫它「意外」,代表它就是一件不幸的事,與你的能力無關。心理學上,人會把錢分進不同的「心理帳戶」,替損失命名,就是把它從「懸而未決」的帳戶,正式移到「已處理」的那一欄。
金錢損失通常可以隨時間慢慢補回,心理上的坎則需要處理。替這次破財做一次復盤、取個名字、設定下次防線,能幫助這件事告一段落。
常見問題
破財後多久會轉運?
命理上,有一派會看流年與小限何時離開財帛宮。流年隨農曆年更替,小限每年移動一宮,任一個換宮,壓力可能鬆動一些。想知道明年小限落在哪一宮,可以依小限落宮的推算公式自行算出。現實面則看兩件事:緊急預備金何時補回,以及破財後一個月內是否避開了衝動決策。
被詐騙或被偷的錢,報稅時可以扣除嗎?
通常不行。台灣綜合所得稅的「災害損失」列舉扣除,限於地震、風災、水災、旱災、火災等不可抗力的災害。詐騙、竊盜、投資虧損都不在此列。若是颱風或火災造成的財物損失,應在災害發生後30日內,檢具損失清單與證明,向國稅局報請派員勘查。
被盜刷的錢,銀行不肯退怎麼辦?
可以先向發卡銀行提出正式申訴,銀行應在收到申訴後30日內處理。若不接受處理結果,或銀行逾期未處理,可在60日內向財團法人金融消費評議中心申請評議,消費者申請評議不需付費。申請前請備妥刷卡通知截圖、掛失時間紀錄與交易爭議聲明書副本。
破財後才想到安太歲,現在補安來得及嗎?
來得及,台灣許多宮廟全年都受理安太歲登記,只是傳統上多在農曆正月到元宵前辦理。安太歲的對象是當年犯太歲的生肖,2026丙午年通常指屬馬、屬鼠、屬兔、屬牛的人。不屬於這幾個生肖,破財後補安的意義不大,到土地公廟上香或補財庫會更貼近需求。
【免責聲明】本文為一般性資訊整理,僅供參考,不構成法律、稅務、投資、財務、心理、醫療或命理決策建議。詐騙、盜刷、債務、保險理賠、稅務爭議等個案,請諮詢律師、會計師、金融消費評議中心或相關主管機關。文中案例已化名並去識別化,僅供說明之用。